

Bản đồ hiện diện truyền thông của các thương hiệu
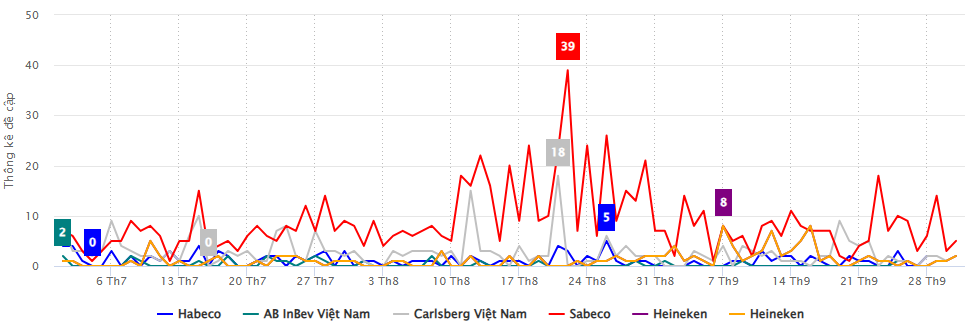
Trong Quý III/2026, Sabeco dẫn đầu về tỷ trọng hiện diện truyền thông, chiếm 50,4% tổng lượng đề cập của nhóm khảo sát, cao hơn đáng kể so với Carlsberg Việt Nam (24,9%). Heineken và Habeco lần lượt chiếm 11,0% và 10,0%, trong khi AB InBev Việt Nam ghi nhận tỷ trọng thấp nhất với 3,7%. Đáng chú ý, riêng Sabeco và Carlsberg Việt Nam chiếm tới 75,3% tổng lượng đề cập, cho thấy mức độ tập trung truyền thông rõ rệt vào hai thương hiệu này. Kết quả phản ánh sự phân hóa về quy mô hiện diện giữa các doanh nghiệp, trong đó Sabeco giữ ưu thế nổi bật, còn các thương hiệu còn lại có tỷ trọng đề cập tương đối hạn chế.
Thống kê đề cập
(Nguồn: Vibiz Monitoring, quý III/2026)
Lượng đề cập trên mạng xã hội và ngoài mạng xã hội
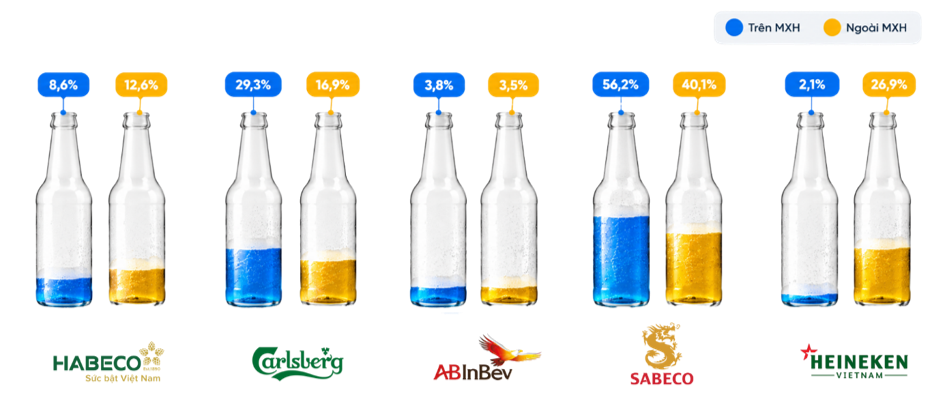
Xét theo cơ cấu kênh truyền thông, Sabeco giữ vị trí dẫn đầu ở cả hai nhóm kênh, chiếm 56,2% tổng lượng đề cập trên mạng xã hội và 40,1% trên các kênh ngoài mạng xã hội. Kết quả này cho thấy thương hiệu có ưu thế nổi bật về tỷ trọng hiện diện trong nhóm khảo sát, đặc biệt trên các nền tảng mạng xã hội.
Carlsberg Việt Nam đứng thứ hai về tỷ trọng đề cập trên mạng xã hội với 29,3%, trong khi tỷ trọng ngoài mạng xã hội đạt 16,9%. Ngược lại, Heineken nổi bật hơn trên các kênh ngoài mạng xã hội, chiếm 26,9%, cao hơn đáng kể so với mức 2,1% trên mạng xã hội. Habeco ghi nhận tỷ trọng lần lượt là 8,6% và 12,6% trên hai nhóm kênh, cho thấy vị thế tương đối nổi bật hơn ở nhóm ngoài mạng xã hội. Trong khi đó, AB InBev Việt Nam có tỷ trọng hiện diện thấp nhất trong nhóm khảo sát, đạt 3,8% trên mạng xã hội và 3,5% ngoài mạng xã hội.
Lượng đề cập trên MXH và ngoài MXH của một số thương hiệu ngành bia
(Nguồn: Vibiz Monitoring, quý III/2026)
Nhìn chung, cơ cấu đề cập theo từng nhóm kênh trong Quý III/2026 cho thấy sự phân hóa rõ nét về vị thế truyền thông giữa các thương hiệu bia. Sabeco và Carlsberg Việt Nam chiếm ưu thế về tỷ trọng hiện diện trên mạng xã hội, trong khi Sabeco và Heineken nổi bật trên các kênh ngoài mạng xã hội. Sự khác biệt này phản ánh mức độ tập trung thông tin không đồng đều giữa các thương hiệu trên từng môi trường truyền thông, đồng thời cho thấy cần xem xét tỷ trọng hiện diện theo từng nhóm kênh để đánh giá chính xác hơn tương quan truyền thông trong ngành.
Lượng tương tác trên mạng xã hội
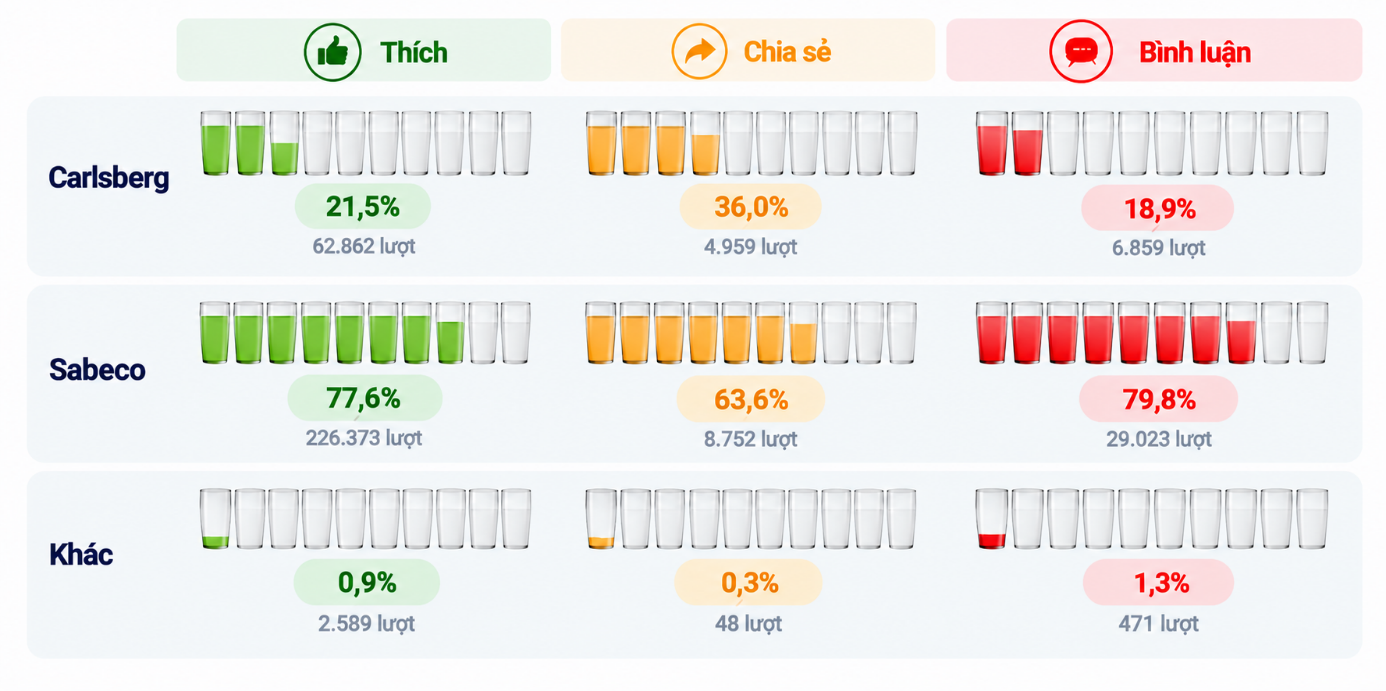
Hoạt động tương tác trên mạng xã hội trong Quý III/2026 ghi nhận sự tập trung rõ rệt vào hai thương hiệu Sabeco và Carlsberg, với sự chênh lệch đáng kể so với nhóm thương hiệu còn lại. Trong tổng số 291.824 lượt thích, 13.759 lượt chia sẻ và 36.353 lượt bình luận, Sabeco giữ vị thế dẫn đầu ở cả ba chỉ số, trong khi Carlsberg giữ vai trò là thương hiệu cạnh tranh chính về mức độ tương tác. Đáng chú ý, hai doanh nghiệp này đóng góp lên tới 99% tổng lượng tương tác của nhóm khảo sát, cho thấy sự phân hóa mạnh về khả năng thu hút sự quan tâm và tham gia của người dùng trên các nền tảng mạng xã hội.
Lượng tương tác trên mạng xã hội đối với một số thương hiệu ngành bia
(Nguồn: Vibiz Monitoring, quý III/2026)
Xét về lượt thích, Sabeco ghi nhận 226.373 lượt, chiếm 77,6% tổng lượng thích, vượt xa Carlsberg với 62.862 lượt (21,5%). Trong khi đó, nhóm thương hiệu khác, bao gồm Habeco, AB InBev và Heineken, chỉ đạt tổng cộng 2.589 lượt thích, tương đương 0,9%. Khoảng cách này cho thấy Sabeco chiếm ưu thế nổi bật về quy mô hưởng ứng thông qua lượt thích, đồng thời phản ánh sự tập trung tương tác vào một số thương hiệu lớn thay vì phân bổ đồng đều trong nhóm được khảo sát.
Ở chỉ số chia sẻ, Sabeco tiếp tục dẫn đầu với 8.752 lượt, chiếm 63,6% tổng lượng chia sẻ, trong khi Carlsberg ghi nhận 4.959 lượt (36,0%). Nhóm thương hiệu khác chỉ đạt 48 lượt chia sẻ, tương đương 0,3%. Mặc dù Sabeco vẫn giữ vị trí dẫn đầu, khoảng cách với Carlsberg ở chỉ số này thu hẹp đáng kể so với lượt thích. Đặc biệt, tỷ trọng chia sẻ của Carlsberg (36,0%) cao hơn 14,5 điểm phần trăm so với tỷ trọng lượt thích (21,5%), cho thấy thương hiệu có vị thế tương đối nổi bật hơn ở hoạt động chia sẻ nội dung so với mức độ hưởng ứng thông qua lượt thích.
Đối với bình luận, sự áp đảo của Sabeco tiếp tục được thể hiện rõ nét khi thương hiệu ghi nhận 29.023 lượt, tương đương 79,8% tổng lượng bình luận. Carlsberg đứng thứ hai với 6.859 lượt (18,9%), trong khi nhóm thương hiệu khác chỉ đóng góp 471 lượt (1,3%). Với tỷ trọng bình luận gần 80%, Sabeco là thương hiệu thu hút quy mô thảo luận lớn nhất trong nhóm khảo sát. Tuy nhiên, số lượng bình luận cao không đồng nghĩa với phản hồi tích cực, bởi các cuộc thảo luận có thể bao gồm nhiều quan điểm và sắc thái khác nhau.
Nhìn tổng thể, Sabeco giữ lợi thế vượt trội về quy mô tương tác trên mạng xã hội trong Quý III/2026, đặc biệt ở hai chỉ số lượt thích và bình luận. Trong khi đó, Carlsberg tạo dấu ấn ở chỉ số chia sẻ, với tỷ trọng tương đối cao so với mức độ đóng góp ở các hình thức tương tác còn lại. Nhóm thương hiệu khác duy trì mức tương tác hạn chế, cho thấy sự tập trung đáng kể của hoạt động tương tác vào hai doanh nghiệp dẫn đầu. Kết quả này phản ánh sự khác biệt về khả năng thu hút người dùng giữa các thương hiệu bia, đồng thời cho thấy việc đánh giá hiệu quả truyền thông cần kết hợp cả quy mô tương tác, mức độ lan truyền nội dung và sắc thái phản hồi từ công chúng.
Sắc thái đề cập của thương hiệu
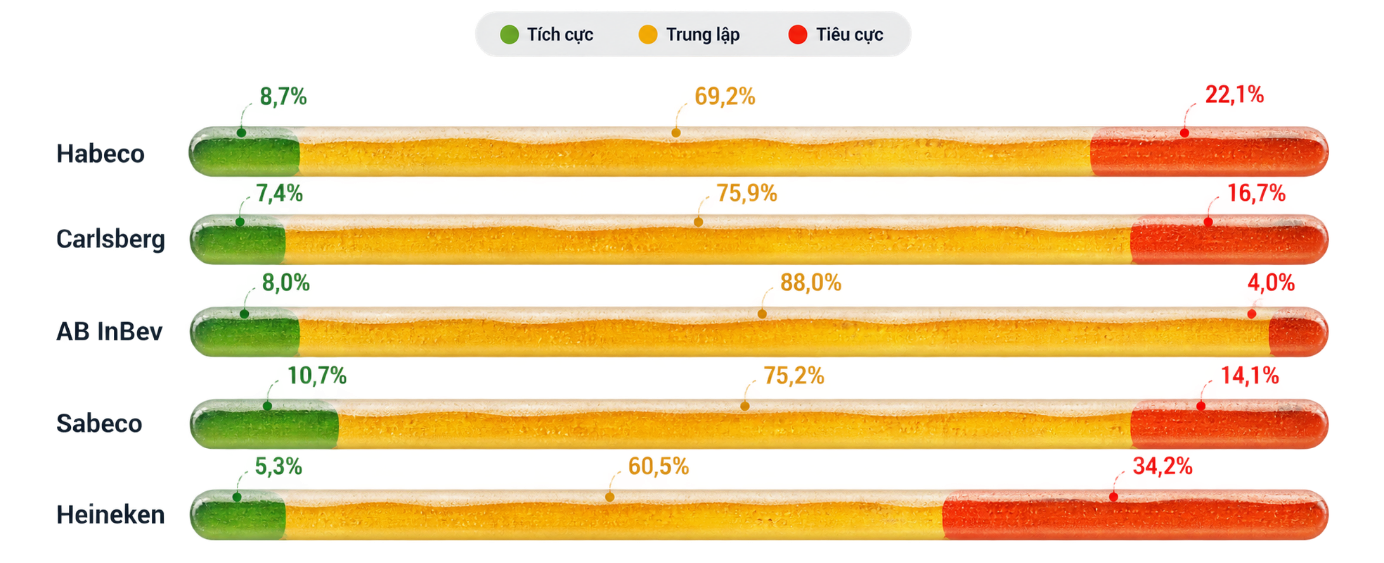
Cơ cấu sắc thái truyền thông trong Quý III/2026 cho thấy đề cập trung lập tiếp tục chiếm tỷ trọng lớn nhất ở cả năm thương hiệu, dao động từ 60,5% đến 88,0%. Tuy nhiên, tỷ lệ đề cập tiêu cực ghi nhận sự phân hóa rõ rệt, trong khoảng 4,0%-34,2%, cao hơn đáng kể so với tỷ lệ tích cực của một số doanh nghiệp. Điều này cho thấy môi trường truyền thông ngành bia trong kỳ không chỉ xoay quanh các thông tin cập nhật hoạt động sản xuất kinh doanh và quảng bá thương hiệu, mà còn xuất hiện những nội dung mang sắc thái bất lợi cần được theo dõi.
Cơ cấu sắc thái đề cập của một số thương hiệu ngành bia
(Nguồn: Vibiz Monitoring, quý III/2026)
AB InBev Việt Nam là thương hiệu có tỷ lệ đề cập trung lập cao nhất, đạt 88,0%, đồng thời ghi nhận tỷ lệ tiêu cực thấp nhất ở mức 4,0% và tích cực đạt 8,0%. Mặc dù có quy mô hiện diện và tương tác hạn chế, cơ cấu sắc thái của thương hiệu tương đối nghiêng về nhóm thông tin trung lập. Tuy nhiên, do số lượng đề cập không lớn, biến động của một số ít bài viết có thể ảnh hưởng đáng kể đến tỷ trọng sắc thái, vì vậy cần thận trọng khi so sánh với các doanh nghiệp có quy mô truyền thông lớn hơn.
Sabeco là thương hiệu có tỷ lệ đề cập tích cực cao nhất trong nhóm khảo sát, đạt 10,7%, đồng thời ghi nhận 75,2% đề cập trung lập và 14,1% tiêu cực. Bên cạnh lợi thế về mức độ hiện diện và tương tác, thông tin liên quan đến thương hiệu trong kỳ cũng ghi nhận một số vấn đề bất lợi về hoạt động kinh doanh, tập trung vào áp lực chi phí và khả năng duy trì tăng trưởng lợi nhuận. Cụ thể, dù thực hiện hai đợt điều chỉnh giá bán trong quý II/2026 và cải thiện biên lợi nhuận gộp, lợi nhuận sau thuế của Sabeco vẫn gần như đi ngang so với cùng kỳ do chi phí bán hàng tăng 26% và chi phí quản lý doanh nghiệp tăng 7%. Ngoài ra, các nhận định phân tích thị trường cũng đề cập đến rủi ro thu hẹp biên lợi nhuận trong nửa cuối năm trước biến động giá nguyên vật liệu, cùng áp lực từ chi phí bán hàng và sức tiêu thụ chưa phục hồi mạnh. Những thông tin này cho thấy, bên cạnh các nội dung tích cực, hoạt động truyền thông về Sabeco còn gắn với những thách thức trong việc kiểm soát chi phí và duy trì hiệu quả kinh doanh.
Habeco đứng thứ hai về tỷ lệ đề cập tích cực với 8,7%, trong khi đề cập trung lập đạt 69,2% và tiêu cực chiếm 22,1%. Cơ cấu này cho thấy tỷ lệ thông tin bất lợi tương đối đáng chú ý so với mức độ hiện diện của doanh nghiệp.
Carlsberg Việt Nam ghi nhận 75,9% đề cập trung lập, 7,4% tích cực và 16,7% tiêu cực. Mặc dù duy trì vị trí thứ hai về hiện diện và tương tác, tỷ lệ đề cập tích cực của thương hiệu thấp hơn Sabeco, Habeco và AB InBev Việt Nam. Trong bối cảnh doanh nghiệp triển khai các hoạt động về phát triển bền vững, chương trình quảng bá sản phẩm và kết nối đối tác, kết quả này cho thấy cần phân biệt giữa quy mô thông tin truyền thông và sắc thái đánh giá được hệ thống ghi nhận.
Heineken là trường hợp đáng chú ý nhất về sắc thái tiêu cực, với tỷ lệ lên tới 34,2%, cao nhất trong nhóm khảo sát. Đồng thời, thương hiệu ghi nhận tỷ lệ tích cực thấp nhất, chỉ 5,3%, trong khi đề cập trung lập đạt 60,5%. Đây là cơ cấu sắc thái có mức độ bất lợi tương đối lớn so với các thương hiệu còn lại.
Nhìn chung, sắc thái truyền thông ngành bia trong Quý III/2026 tiếp tục được chi phối bởi nhóm đề cập trung lập nhưng đã xuất hiện sự khác biệt đáng kể về tỷ trọng tiêu cực giữa các thương hiệu. Sabeco nổi bật khi kết hợp lợi thế về hiện diện, tương tác và tỷ lệ tích cực cao nhất, trong khi AB InBev Việt Nam có cơ cấu sắc thái thiên về trung lập. Ngược lại, Heineken và Habeco là hai thương hiệu cần được chú ý về tỷ lệ thông tin tiêu cực, đặt ra yêu cầu theo dõi sâu hơn các nhóm chủ đề và diễn biến thảo luận trong những kỳ tiếp theo.
Đánh giá tổng thể
Tổng thể, bức tranh truyền thông ngành bia trong Quý III/2026 ghi nhận sự thay đổi đáng chú ý về vị thế của các thương hiệu, với Sabeco vươn lên dẫn đầu về lượng đề cập và tương tác trên mạng xã hội. Carlsberg Việt Nam duy trì vị trí nổi bật ở nhóm tiếp theo, trong khi Heineken, Habeco và AB InBev Việt Nam có mức độ hiện diện và tương tác thấp hơn đáng kể.
Bên cạnh sự phân hóa về độ phủ, cơ cấu sắc thái cho thấy lợi thế truyền thông không chỉ được quyết định bởi số lượng thông tin hay mức độ tương tác. Sabeco có tỷ lệ tích cực cao nhất, trong khi Heineken ghi nhận tỷ trọng tiêu cực đáng chú ý và AB InBev Việt Nam chủ yếu xuất hiện trong các nội dung trung lập. Những khác biệt này cho thấy yêu cầu đánh giá truyền thông ngành bia cần kết hợp đồng thời quy mô hiện diện, chất lượng tương tác và sắc thái thảo luận, qua đó phản ánh toàn diện hơn vị thế và hình ảnh của từng thương hiệu.